

文章摘要:汽配企業把產能移到柬埔寨,常見的配置是中國料件加柬埔寨加工,出口到東盟、中國、日本、韓國等 RCEP 成員。這個配置能不能享受 RCEP 優惠稅率,要依序通過三道判斷。汽車零件(HS 8708)適用「稅則歸類改變(CTH)或 40% 區域價值成分(RVC40)」二擇一;累積計入原產的,只限附有 RCEP 原產地證明的成員國原產材料,沒有證明的中國料件一律視為非原產;出口到設有關稅差異的成員時,若柬埔寨本地增值低於 20%,RCEP 原產國可能被改認為增值最高的成員。
柬埔寨 2025 年汽車零配件出口 2.94 億美元、年增 11.34%。美國不是 RCEP 成員,汽車零部件的第 232 條關稅對柬埔寨與中國產品原則上同樣適用,輸美須另外計算。本文說明柬埔寨汽配 RCEP 原產地的規則、累積方式、舉證文件與市場選擇。
一、中國料件在柬埔寨加工成汽配,出口時還算 RCEP 原產嗎?
可以,但有條件:在 RCEP(區域全面經濟夥伴關係協定,成員為東盟十國與中國、日本、韓國、澳洲、新西蘭)下,中國料件只有附帶 RCEP 原產地證明、本身已符合原產資格時,才能在柬埔寨「累積」計入原產;沒有證明的中國料件,在計算時一律視為非原產材料。
設想一家剎車片企業在柬埔寨設廠,鋼背、摩擦材料原料與粘結劑多從中國採購,在柬埔寨完成壓制、熱處理與表面加工,成品出口泰國與日本的售後市場。企業預期這批貨可以用 RCEP 原產申報,申請時才發現中國供應商沒有附 RCEP 原產地證明,這些料件不能按原產計入。
RCEP 目前仍是這 15 個成員。香港、智利、斯裡蘭卡與孟加拉國已申請加入,2026 年 9 月的 RCEP 部長會議決定成立特設加入工作組推進程序;新成員一旦加入,柬埔寨工廠可累積計入的原產材料來源也會跟著擴大。
RCEP 的整體框架見〈RCEP 架構下柬埔寨製造業的出口優勢:受益產業與申報要點〉;汽配企業實際計算與舉證時會遇到的問題,要從原產地規則逐條拆開來看。
二、汽配零件適用什麼 RCEP 原產地規則?HS 8708 的稅則歸類改變或 40% 區域價值成分
RCEP 附件 3A 對品目 87.08(汽車零件及附件)的產品特定原產地規則是「CTH 或 RVC40」:所有非原產材料都完成四位稅則歸類改變,或區域價值成分不低於 40%,兩者擇一符合即可。
| 品目 | 產品 | RCEP 原產地規則 |
| 87.08 | 汽車零件及附件(剎車、傳動、懸吊、車身零件等) | CTH 或 RVC40 |
| 87.07 | 汽車車身(含駕駛室) | RVC40 |
| 85.44 | 絕緣電線、電纜(含汽車線束) | CTH 或 RVC40 |
| 8511.90 | 點火與起動電氣設備的零件 | CTH 或 RVC40 |
| 8512.20 | 車用照明與信號設備 | CTSH 或 RVC40 |
| 40.11 | 新的充氣橡膠輪胎 | CTH 或 RVC40 |
表 1:常見汽配品目的 RCEP 產品特定原產地規則(依 RCEP 附件 3A,HS 2022 版整理)。
CTH(Change in Tariff Heading)指非原產材料的稅則號列前四位與成品不同。以剎車片為例,成品歸在 8708.30,若進口的鋼板歸在第 72 章、摩擦材料原料歸在第 68 章或第 38 章,都不在 87.08 之內,即可滿足 CTH;但若直接進口同屬 87.08 的半成品剎車零件再加工,就不滿足 CTH,只能走 RVC40。CTSH 則是更寬鬆的六位稅則改變。
RVC40 有兩種算法,企業可自選其一。間接法以「離岸價減去非原產材料價值,再除以離岸價」計算;直接法則把原產材料、直接人工、直接經營費用、利潤與其他成本加總後除以離岸價。走 CTH 的企業還有一項彈性:不滿足稅則改變的非原產材料,只要價值不超過離岸價的 10%,仍視為符合規則。
三、RCEP 原產地累積到底累積什麼?已原產材料與「完全累積」的差別
RCEP 第 3.4 條的累積,是把「已在某一成員國取得原產資格的貨物或材料」,在另一成員國用於生產時視為當地原產;它累積的是原產材料,不是區域內發生的所有加工與增值。
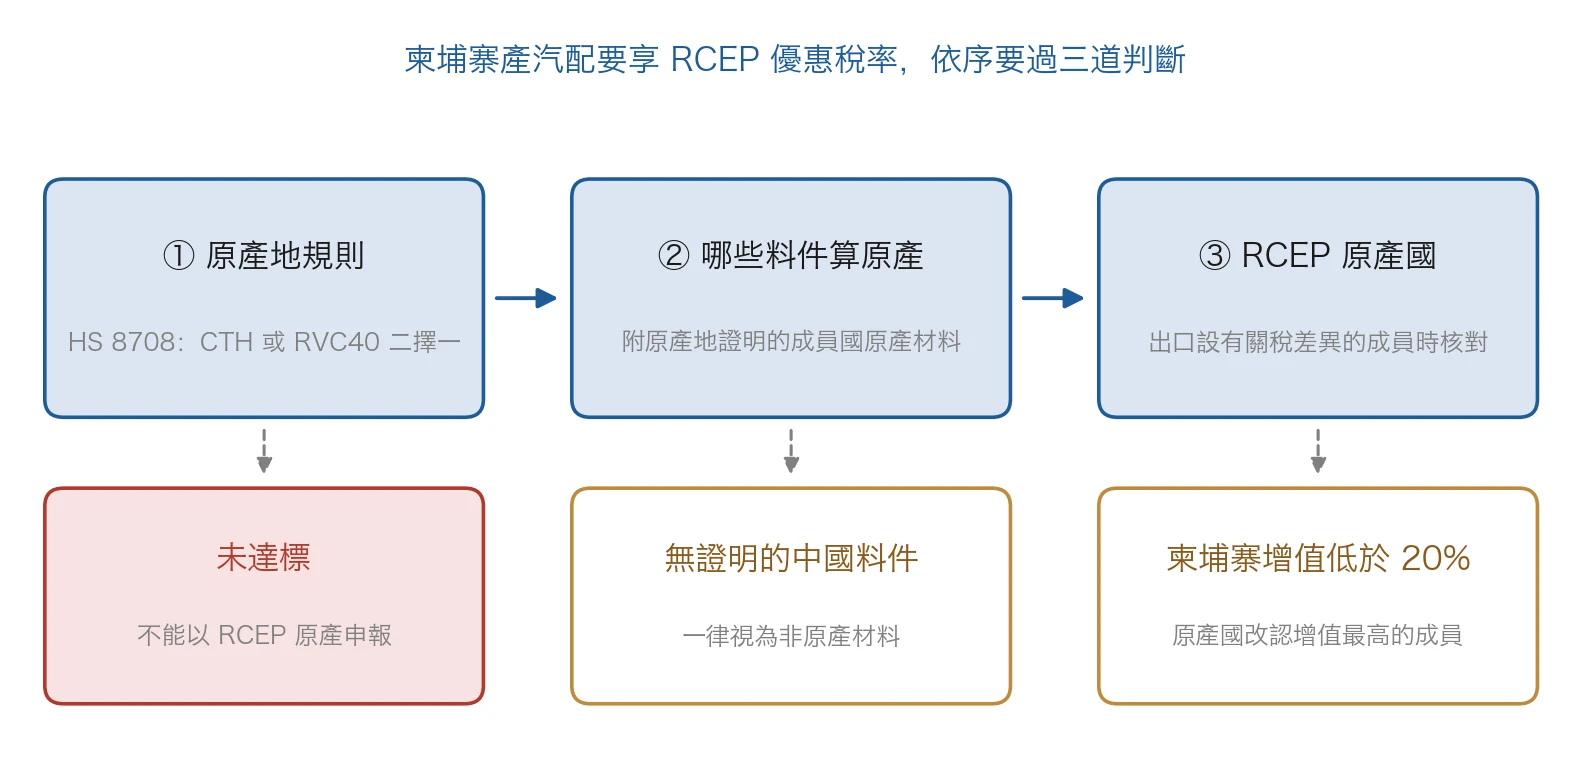
圖 1:柬埔寨產汽配享受 RCEP 優惠稅率前的三道判斷(依 RCEP 第 3 章、附件 3A 與第 2.6 條整理繪製)。
協定原文的意思是:符合原產資格的貨物與材料,在另一成員國作為材料用於生產時,視為在完成最後加工的成員國原產。對汽配企業而言,關鍵在前半句。一批中國鋼材若附有 RCEP 原產地證明,在柬埔寨計算區域價值成分時,可以整批計入原產材料;同一批鋼材若沒有證明,或中國廠商無法證明它本身符合原產規則,就只能按非原產材料計算。
區域內的加工能不能也一起累積?這就是所謂的「完全累積」:即使材料本身沒有取得原產資格,它在各成員國發生的加工與增值,也一併計入最終產品的區域價值。RCEP 第 3.4 條第二款規定,各方自協定對全體籤署國生效之日起啟動審議,考慮是否把累積擴大到區域內的全部生產與增值,並在啟動後五年內完成。截至 2026 年 10 月,未見各方公布審議結論,完全累積仍不是現行規則。
這個區別在汽配業特別重要。汽配的料件常常經過多國加工,例如日本的特殊鋼在中國衝壓、再到柬埔寨組裝;在現行規則下,只有每一段都留下原產地證明,前段的價值才能被累積,任何一段證明斷掉,前面的價值就歸零。
用數字看這個差別。假設一件剎車總成離岸價 100 美元,其中中國鋼材與摩擦材料 30 美元、日本軸承 15 美元、第三國電子件 5 美元,其餘為柬埔寨的人工、費用與利潤。若中國與日本料件都附有 RCEP 原產地證明,非原產材料只有 5 美元,以間接法計算區域價值成分為 95%;若兩者都沒有證明,非原產材料變成 50 美元,區域價值成分只剩 50%,仍高於 40%。若料件佔比再高一些,例如中國與日本料件合計 60 美元,沒有證明時非原產材料達 65 美元,區域價值成分只剩 35%,就跌破門檻;同樣的料件附上證明,區域價值成分仍有 95%。
四、柬埔寨汽配出口中國、日本、韓國還要注意什麼?關稅差異條款與 20% 本地增值
即使貨物符合 RCEP 原產,出口到中國、日本、韓國等對不同成員適用不同稅率的國家時,還要判斷「RCEP 原產國」是誰;若柬埔寨的本地增值低於貨值的 20%,原產國可能被改認為增值最高的成員。
RCEP 的關稅減讓並非對所有成員一視同仁。中國、印尼、日本、韓國、菲律賓、泰國與越南七個成員,在各自的關稅承諾表中,對部分品項按出口方是誰給予不同的優惠稅率,協定稱為「關稅差異」。依第 2.6 條,貨物若屬於進口國關稅差異附錄所列品項,而出口方的國內增值低於 20%,RCEP 原產國就不是出口方,而是對該貨物增值最高的成員。
把這條規則套到「中國料件加柬埔寨加工」的配置上:若一件汽配八成以上的價值來自中國原產料件,柬埔寨的加工與人工只佔一成多,出口到日本時,日本海關可能把它視為中國原產,適用日本對中國的稅率,而不是對柬埔寨的稅率。是否受影響,取決於該品項是否列在進口國的關稅差異附錄中,出貨前應以進口國公布的附錄逐項核對。
五、柬埔寨汽配賣到哪裡用得上 RCEP?區域市場與美國市場要分開算
RCEP 只在成員之間適用:柬埔寨產汽配銷往東盟、中國、日本、韓國、澳洲與新西蘭時可以用;銷往美國時,RCEP 不適用;美國以國家安全為由對汽車零部件加徵的第 232 條關稅,對柬埔寨與中國產品原則上同樣適用,必須另外計算。
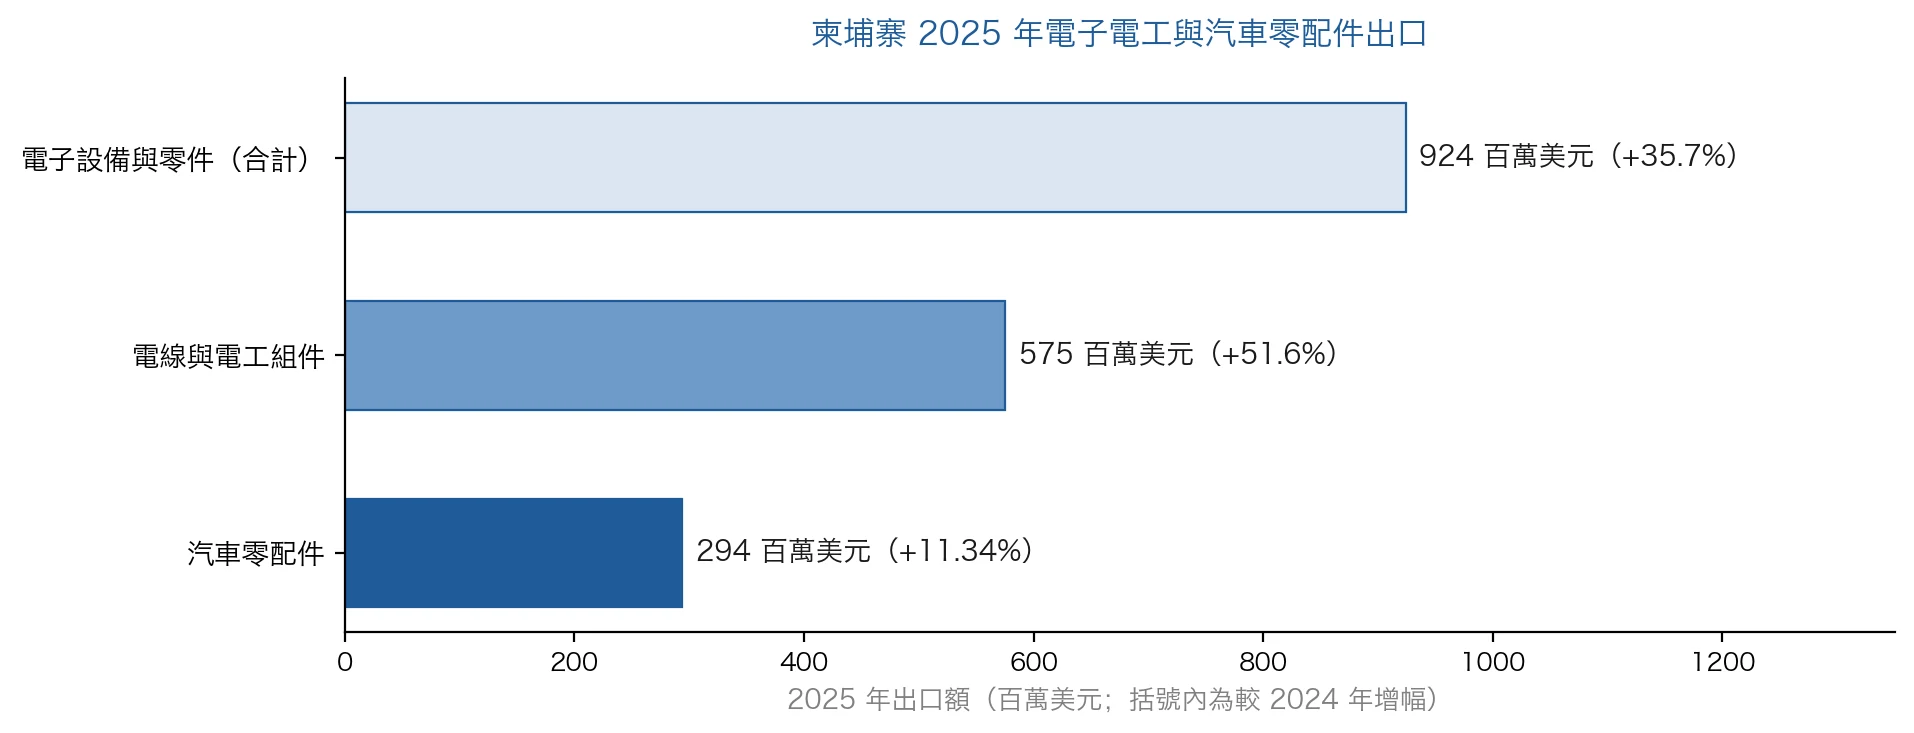
圖 2:柬埔寨 2025 年電子設備與零件、電線與電工組件、汽車零配件出口(依柬埔寨官方統計之公開報道整理繪製)。
柬埔寨的汽配出口仍在起步但增長穩定:2025 年汽車零配件出口 2.94 億美元、年增 11.34%;同屬電工類的電線與電工組件出口 5.75 億美元、年增 51.6%,電子設備與零件出口總額 9.24 億美元、年增 35.7%。線束、電工組件與汽配常常同屬一條供應鏈,這組數字反映的是柬埔寨電工與汽車零件產業正在成形。
區域市場與美國市場的計算邏輯完全不同。銷往 RCEP 成員,看的是本文前四節的原產地規則與證明;銷往美國,看的是美國海關的實質性改變認定,以及國別附加關稅、產品別反傾銷與反補貼、第 232 條汽車及零部件等材質與產業型措施三層疊加。其中第 232 條汽車零部件措施對各來源國普遍適用,僅與美方另有協議的經濟體可能適用較低稅率,把產能從中國移到柬埔寨並不能避開;國別附加關稅的當期稅率與疊加規則,以〈美國對柬埔寨關稅觀測站〉為準。
因此,以美國為主力市場的汽配企業,不宜把 RCEP 當作到柬埔寨設廠的主要理由;以東盟整車廠、日本或中國售後市場為目標的企業,RCEP 才是這筆賬的核心。
六、RCEP 原產地累積要準備哪些文件?供應商證明、背對背證明與記錄保存
要讓累積成立,企業手上要有上遊供應商的 RCEP 原產地證明、自己出口時的原產地證明與成本記錄,貨物經第三國轉運時還需要背對背原產地證明;所有記錄至少保存三年。
上遊證明最容易被忽略。中國或越南供應商出貨時,須依 RCEP 取得原產地證書,或由經核准出口商出具原產地聲明,企業才能把這批料件計入原產材料;採購合同宜寫明供應商須隨貨提供證明,並配合核查。
出口端的證明自籤發之日起一年有效;貨物經另一成員轉運或分批出貨時,可由中間成員籤發背對背證明,不必重新認定原產。
記錄須自原產地證明籤發之日起至少保存三年,部分成員規定更長,例如澳洲為五年;進口國一旦發起核查,能否調出完整記錄,決定了優惠稅率會不會被追繳。
七、汽配廠在柬埔寨落地還要過哪些關?環評等級與 RCEP 用不上的情形
在柬埔寨設汽配廠,環評通常要做到初步環境影響評估(IEIA):依環境部 2025 年發布的 Prakas 3591,汽車與機械零配件廠、剎車片廠、汽車線束廠都列為 IEIA,不分規模,審查時限 60 個工作日。
| 附件項次 | 項目類型(依高棉文原文意譯) | 環評等級 |
| 第 44 項 | 汽車用電線組件與電子組件工廠 | IEIA(不分規模) |
| 第 48 項 | 各類汽車輪胎工廠 | IEIA(不分規模) |
| 第 51 項 | 車輛與機械用零配件工廠 | IEIA(不分規模) |
| 第 52 項 | 汽車剎車片及機車、三輪車剎車工廠 | IEIA(不分規模) |
| 第 53 項 | 各類車輛製造與組裝工廠 | IEIA(不分規模) |
表 2:Prakas 3591 附件中與汽配相關的項目分級(依柬埔寨環境部 2025 年 5 月 6 日發布之附件整理)。
RCEP 幫不上忙的情形同樣要事先認清。主力市場在美國的企業,原因已如上述;料件高度依賴無法取得 RCEP 證明的來源,例如來自非成員國的精密件,或中國供應商不願配合出具證明,這時 RVC40 往往難以達標。而若柬埔寨端只做簡單組裝、本地增值低於 20%,出口到設有關稅差異的成員時,原產國會落回料件來源國。不過,若 RCEP 各方完成審議、通過完全累積,區域內的加工增值都能計入,料件證明與本地增值這兩類情形的計算都會改變,屆時本文會同步更新。
八、越南料件怎麼算進原產?曼哈頓經濟特區的陸路口岸與區內原產地辦理
越南是 RCEP 成員,越南供應商附 RCEP 原產地證明的料件,在柬埔寨可以累積計入原產;對汽配廠而言,離越南供應鏈越近,可以累積的原產材料來源就越多。
原產地證明這條鏈,在廠區層級有幾個環節要接上:越南與中國料件從哪個口岸、經多遠的陸路進廠;進口報關時,供應商的原產地證明能否隨單據一併歸檔;出口所需的柬埔寨原產地證明在哪裡申辦。區內若已有同類汽配企業實際出口,這些環節是否順暢,也有前例可以查證。
曼哈頓經濟特區位於柴楨省巴域,距柬越邊境約 6 公里、距胡志明港區約 90 公里,越南南部的鋼材、塑料件與電工料件經陸路口岸即可進廠,越南貨櫃車可直接開進工廠貨櫃平臺;經胡志明港進口的中國、日本、韓國料件,也走同一條路線。區內設有政府一站式窗口,商業部與海關均在其中,進出口手續與原產地證明可在區內辦理。區內已有房車制動器與剎車片等汽配企業落地。
產品是否符合 RCEP 原產資格,仍取決於企業自身的料件結構、加工深度與供應商證明;特區能縮短的,是料件進廠與原產地文件辦理的距離。若貴公司正在評估汽配產能的柬埔寨布局,歡迎通過曼哈頓經濟特區顧問團隊聯絡表單,提供產品與海關稅則號列、主要料件的來源國與證明取得情況、目標出口市場與預計產量,特區將據此說明進口與出口的報關路線、原產地證明的辦理方式,以及用地與環評階段可協助銜接的事項。
九、柬埔寨汽配 RCEP 原產地 FAQ:規則、累積與出口市場
Q1:汽車零部件的 RCEP 原產地規則是什麼?
| 品目 87.08 汽車零件及附件為「CTH 或 RVC40」:非原產材料全部完成四位稅則歸類改變,或區域價值成分達 40%,擇一即可。汽車線束所屬的 85.44 與輪胎所屬的 40.11 也是同樣規則,車身所屬的 87.07 則只能用 RVC40。 |
Q2:用中國料件在柬埔寨組裝汽配,算柬埔寨原產嗎?
| 要看料件有沒有證明與加工深度。附 RCEP 原產地證明的中國料件可累積計入原產,沒有證明的視為非原產;成品還須滿足稅則歸類改變或 40% 區域價值成分,才能以 RCEP 原產申報。 |
Q3:RCEP 的完全累積現在能用嗎?
| 還不能。現行第 3.4 條只累積已取得原產資格的材料;把區域內全部加工與增值都計入的完全累積,協定只規定各方須啟動審議並在五年內完成,截至 2026 年 10 月尚未成為現行規則。 |
Q4:柬埔寨產的汽配出口日本,RCEP 原產國會變成中國嗎?
| 有可能。若該品項列在日本的關稅差異附錄中,且柬埔寨本地增值低於貨值的 20%,RCEP 原產國會改認為增值最高的成員,可能就是料件來源的中國。把高附加值工序放在柬埔寨,可以避免這種情況。 |
Q5:柬埔寨產的汽配賣到美國,能用 RCEP 嗎?
| 不能。美國不是 RCEP 成員,輸美適用的是美國的原產地認定與關稅措施;其中第 232 條汽車及零部件關稅對柬埔寨與中國產品原則上同樣適用,國別附加關稅的當期稅率見本站的美國對柬關稅觀測站。 |
十、數據來源與參考資料
📚 參考資料 References
- 澳大利亞邊境執法局 ABF(2024-12-18)|RCEP Annex 3A Product-Specific Rules(HS 2022):87.08 CTH 或 RVC40、87.07 RVC40、85.44 CTH 或 RVC40、8511.90 CTH 或 RVC40、8512.20 CTSH 或 RVC40、40.11 CTH 或 RVC40。
https://www.abf.gov.au/free-trade-agreements/files/rcep-chapter-3-annex-3a-HS2022.pdf - 澳大利亞邊境執法局 ABF(2024-12-18)|Regional Comprehensive Economic Partnership (RCEP) Rules of Origin:第 3.4 條累積原文與審議條款;微小含量為離岸價 10%;第 2.6 條:列於進口國關稅差異附錄的貨物,出口方國內增值低於 20% 時,RCEP 原產國為增值最高的成員;原產地證明有效期一年。
https://www.abf.gov.au/free-trade-agreements/files/RCEP-rules-of-origin.pdf - 新加坡海關(文件未標示日期,2026-10-14 查閱)|Back to Back Form RCEP Declaration Letter:實施關稅差異的 RCEP 成員共七個,為印尼、菲律賓、泰國、越南、中國、日本與韓國。
https://isomer-user-content.by.gov.sg/174/c8ceb79c-f866-4f6d-ae02-2e32fba9f6e4/rcepdeclarationletterv2.pdf - 新加坡政府 Ask.gov.sg(頁面未標示日期,2026-10-01 查閱)|RCEP 記錄保存:出口商、生產商與籤證機構須自原產地證明籤發之日起至少保存三年。
https://ask.gov.sg/customs/questions/clz9bs3ym02kif966y9gr8q55 - 亞洲開發銀行 ADB(2022-05)|The Regional Comprehensive Economic Partnership Agreement:RCEP 第 3.4 條僅規定原產材料的區域累積,完全累積留待審議。
https://www.adb.org/sites/default/files/publication/792516/rcep-agreement-new-paradigm-asian-cooperation.pdf - Vietstock 轉載柬埔寨官方統計(2026-01)|Cambodia’s electrical goods exports surge in 2025:電子設備與零件出口 9.24 億美元、年增 35.7%;電線與電工組件 5.75 億美元、年增 51.6%;汽車零配件 2.94 億美元、年增 11.34%。
https://en.vietstock.vn/2026/01/cambodias-electrical-goods-exports-surge-in-2025-52000-628834.htm - 柬埔寨環境部(2025-05-06)|Prakas No. 3591 開發項目環境影響評估分級:附件第 44、48、51、52、53 項汽配相關項目均列 IEIA,不分規模。
https://data.opendevelopmentcambodia.net/laws_record/prakas-no-3591-on-the-classification-of-development-projects-for-environmental-impact-assessm - 東盟祕書處(2026-09-21)|Joint Media Statement of the 5th RCEP Ministers』 Meeting:部長會議同意成立特設加入工作組,推進孟加拉國、智利、中國香港與斯裡蘭卡的加入程序;RCEP 現有 15 個成員。
https://asean.org/wp-content/uploads/2026/09/Joint-Media-Statement-of-the-5th-RCEP-Ministers-Meeting_Adopted.pdf - 曼哈頓經濟特區產業知識庫|相關文章:〈RCEP 架構下柬埔寨製造業的出口優勢:受益產業與申報要點〉、〈美國對柬埔寨關稅觀測站〉、〈柬埔寨原產地證與自製率實務〉、〈柬埔寨電鍍與表面處理配套〉。